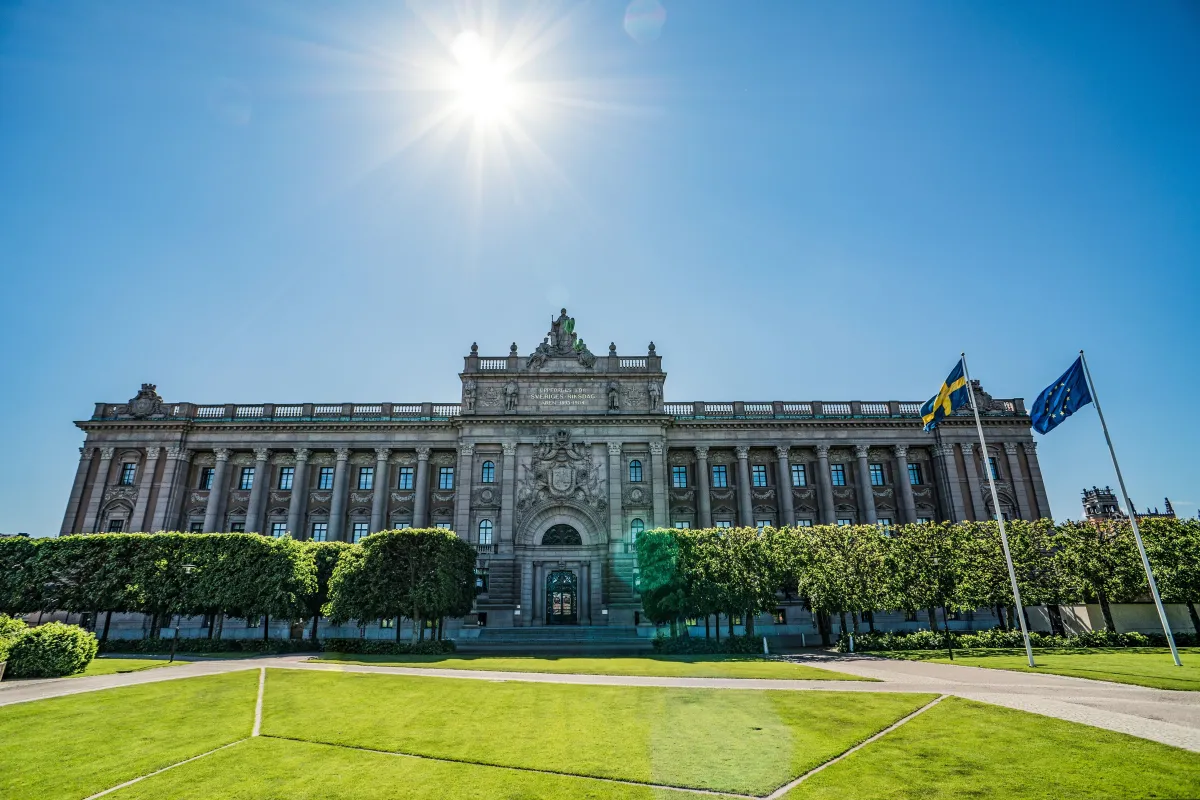
Sverige foreslår en udtrykkelig adgang til skattemæssigt fradrag for sponsorater og lignende tiltag, der styrker virksomheders omdømme. Forslaget markerer et skifte fra en restriktiv praksis, hvor fradrag krævede modydelse eller snæver erhvervsmæssig tilknytning.
Ny dag. Ny handelspolitisk virkelighed. Tag kurset ’Told og compliance’.
Læs mere her →Betingelser, afgrænsninger og ikrafttræden
Udgifter skal sandsynliggøres at sigte mod at forbedre eller vedligeholde omdømmet; konkret effekt behøver ikke påvises. Langsigtede og indirekte virkninger som stærkere brandværdi, konkurrenceevne og evnen til at tiltrække kunder, kapital og arbejdskraft omfattes. Tiltaget skal kommunikeres udadtil til relevante målgrupper.
Reglen foreslås indsat i Inkomstskattelagen som særskilt undtagelse fra forbuddet mod fradrag for gaver. Repræsentation samt politiske og religiøse aktiviteter er udelukket. Et lovforslag ventes fremsat i efteråret, med planlagt ikrafttræden fra begyndelsen af 2027, afhængigt af den politiske proces.