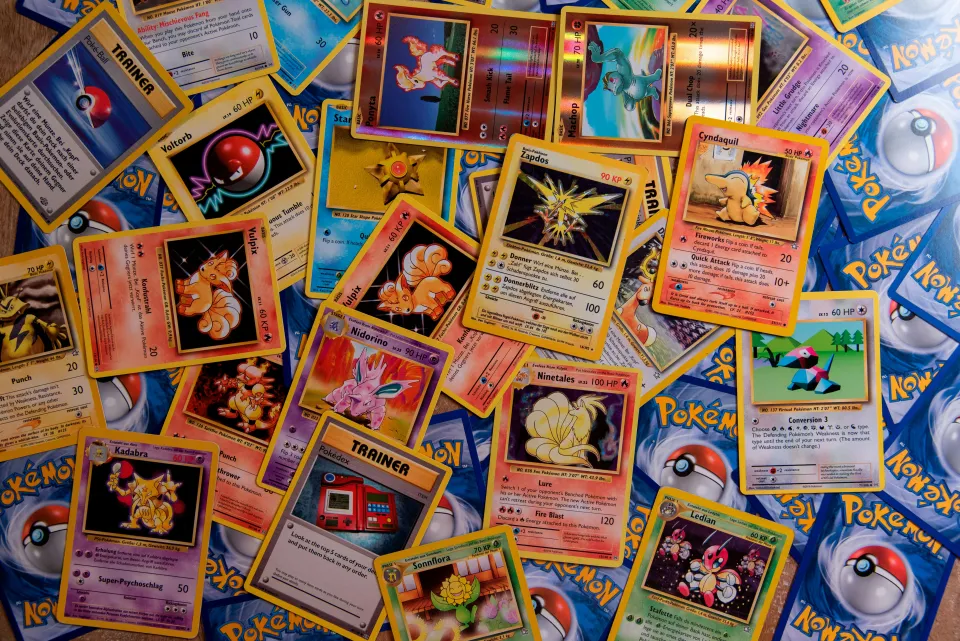
Et nyt bindende svar fra Skatterådet (SKM2026.238.SR) præciserer grænsen mellem skattefri afståelse af private samlerobjekter og skattepligt ved spekulation eller næring. En større privat samling af Pokémon-kort kunne sælges skattefrit, fordi kortene ikke var anskaffet med videresalg for øje.
Skattefrihed for private formuegenstande efter statsskatteloven § 5
Udgangspunktet i statsskatteloven § 5 er, at gevinst ved salg af private formuegenstande er skattefri. Undtagelsen indtræder, hvis aktivet er købt som led i næring eller med spekulationshensigt, dvs. hvor formålet ved anskaffelsen er senere videresalg med fortjeneste.
Det afgørende er den oprindelige hensigt, ikke om aktivet efterfølgende stiger i værdi. En betydelig handelsværdi eller intensiv senere omsætning kan derfor ikke alene begrunde beskatning, hvis den oprindelige anskaffelse var privat og uden spekulationsformål.
Kriterier for spekulation og næringsbeskatning
I sagen havde en 15-årig samlet Pokémon-kort siden seksårsalderen, primært via gaver og senere bytte. Fra 14-årsalderen blev enkelte kort solgt for at finansiere køb af sjældnere kort, og der forekom graderinger, card shows og handel i fora. Omsætningen blev betydelig i de senere år.
Skatterådet lagde vægt på samlingens karakter som et kulturelt og fritidspræget samlerobjekt, opbygget over mange år og i vidt omfang via gaver. De efterfølgende handler havde til formål at forbedre samlingen. At ejeren blev bevidst om kortenes værdi ændrede ikke, at spekulationsformål ikke var påvist ved anskaffelsen.
Overdragelse til interesseforbundet selskab og praktiske konsekvenser
Planen om at sælge en del af samlingen til et selskab ejet af faderen ændrede ikke kvalifikationen af de allerede privat anskaffede kort. Vurderingen af spekulationshensigt foretages for hvert aktiv på anskaffelsestidspunktet.
Afgørelsen understreger, at høj værdi og betydelig handelsaktivitet ikke i sig selv udløser beskatning. Skattepligt kan derimod opstå, hvis anskaffelser fra begyndelsen sker med videresalg for øje. Praktisk bør skatteydere kunne dokumentere formålet med anskaffelser og samlingens udvikling for at understøtte skattefrihed efter § 5.