Affaldsbegreb og afgifter ved forbrænding af produktionsrester
Højesteret har stadfæstet, at Kronospans brændselsfraktioner A4 og S2 udgjorde affald i affaldsbekendtgørelsens forstand. Klassifikationen var udslagsgivende for, at anvendelsen i virksomhedens forbrændingsanlæg udløste affaldsvarme-, tillægs- og CO2-afgift efter kulafgiftsloven og CO2-afgiftsloven.
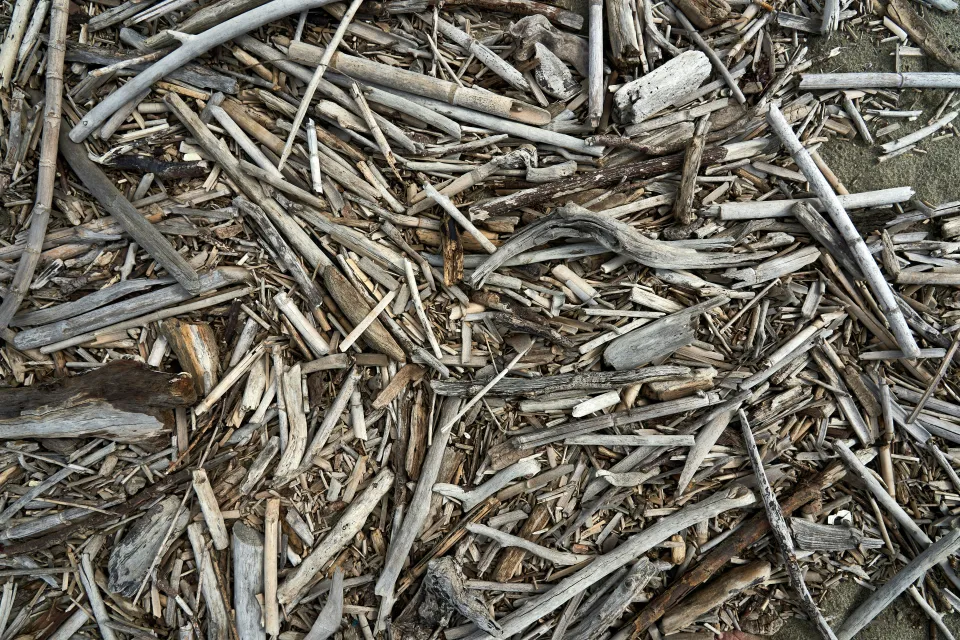
Fraktionerne bestod af frasorteret flis og pudsestøv fra spånpladeproduktionen. Materialet blev lagt på fabrikkens brændselsstak og kun eventuelt senere anvendt til forbrænding. Kommunen havde truffet afgørelse om affaldsstatus, og både by- og landsret gav kommunen medhold.
Biprodukter og affaldsfasens ophør efter affaldsbekendtgørelsen
Efter affaldsbekendtgørelsens § 2, stk. 1, er affald enhver genstand eller ethvert stof, som indehaveren skiller sig af med, agter eller er forpligtet til at skille sig af med. § 2, stk. 2, undtager visse produktionsrester som biprodukter, hvis betingelserne er opfyldt, mens § 4 regulerer affaldsfasens ophør efter en nyttiggørelsesoperation.
Bestemmelserne implementerer affaldsdirektivets artikel 3 (definition), artikel 5 (biprodukter) og artikel 6 (end of waste). En nyttiggørelsesoperation forudsætter, at materialet faktisk forarbejdes eller bruges på en måde, der opfylder specifikke kriterier, før affaldsstatus kan ophøre.
For vurderingen lagde Højesteret især vægt på følgende kriterier:
- Om indehaveren reelt søgte at skille sig af med materialet.
- Om biproduktbetingelserne var opfyldt, herunder sikker og direkte anvendelse uden yderligere forarbejdning.
- Om der var gennemført en nyttiggørelsesoperation, der kunne bringe affaldsfasen til ophør.
Højesterets begrundelse og betydning for praksis
Retten fandt, at fraktionerne var restprodukter uden dokumenteret, økonomisk fordelagtig omsætning eller fast, planlagt anvendelse. Den stadigt voksende brændselsstak og ophobning over mange år understøttede, at materialet var en byrde, som indehaveren ville eller var forpligtet til at skille sig af med.
Da materialet alene blev lagt på stakken og ikke undergik en nyttiggørelsesoperation inden en eventuel forbrænding, kunne affaldsfasen ikke anses for ophørt. Højesteret fandt derfor, at kommunens afgørelse var berettiget, i overensstemmelse med EU-retten og tidligere instanser. Afgørelsen styrker kommunal praksis for affaldsklassificering og skærper virksomheders behov for dokumentation ved påberåbelse af biprodukt- eller end-of-waste-regler. Læs Højesterets dom via Domstolene (domstol.dk). Se også by- og landsretsdomme i Domsdatabasen og Domsdatabasen.